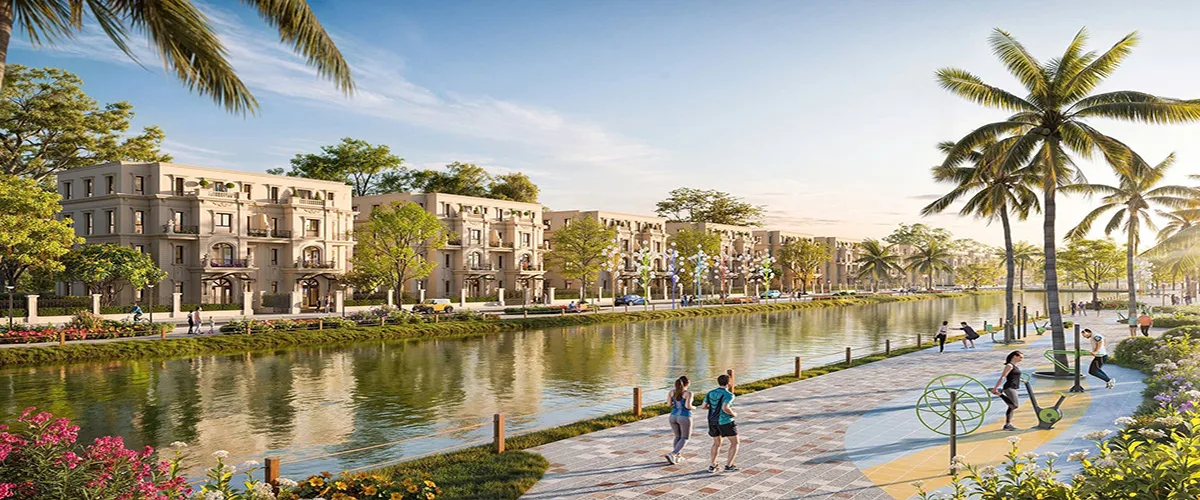
Mua nhà Vinhomes King Park: Đừng để đòn bẩy tài chính đi trước dòng tiền
Giá bán là con số dễ nhìn thấy nhất khi mua bất động sản. Nhưng điều quyết định khả năng giữ tài sản lâu dài lại nằm ở dòng tiền: mỗi tháng cần trả bao nhiêu, khi lãi suất thay đổi sẽ ra sao và gia đình còn đủ khoản dự phòng hay không.
Giá bán là con số dễ nhìn thấy nhất khi mua bất động sản. Nhưng điều quyết định khả năng giữ tài sản lâu dài lại nằm ở dòng tiền: mỗi tháng cần trả bao nhiêu, khi lãi suất thay đổi sẽ ra sao và gia đình còn đủ khoản dự phòng hay không.
Khoản vay phù hợp phải đi cùng nhịp sống
Khi tìm hiểu nhà ở tại Vinhomes King Park, người mua có thể tiếp cận các phương án thanh toán khác nhau theo từng thời điểm. Tuy nhiên, trước khi so sánh ưu đãi, cần tách rõ ba khoản: vốn tự có, số tiền dự kiến vay và chi phí phát sinh sau khi nhận nhà. Nếu chỉ tính khoản thanh toán ban đầu, người mua dễ bỏ sót chi phí hoàn thiện, nội thất, phí quản lý hoặc những khoản cần thiết cho sinh hoạt.
Đối với gia đình mua để ở, khoản trả nợ nên được đặt cạnh thu nhập ổn định sau khi trừ chi phí thiết yếu. Với nhà đầu tư, không nên lấy doanh thu cho thuê kỳ vọng làm nguồn trả nợ chắc chắn khi khu đô thị còn trong quá trình hình thành. Tỷ lệ lấp đầy, mức thuê và thời gian tìm khách đều có thể khác dự tính.
Một khoản vay tốt là khoản vay mà gia đình vẫn trả được khi thị trường không diễn ra đúng kỳ vọng.
Minh họa một bài toán dòng tiền
Giả sử một người mua vay 3 tỷ đồng trong 20 năm, trả góp đều hằng tháng. Bảng dưới chỉ là phép tính minh họa với lãi suất cố định giả định, không phải báo giá ngân hàng hay chính sách của dự án.
| Lãi suất giả định/năm | Tiền trả mỗi tháng (xấp xỉ) |
|---|---|
| 8% | 25,1 triệu đồng |
| 10% | 29,0 triệu đồng |
| 12% | 33,0 triệu đồng |
Chỉ riêng chênh lệch lãi suất trong ví dụ đã khiến khoản trả hằng tháng thay đổi đáng kể. Trên thực tế, nhiều hợp đồng vay có lãi suất ưu đãi ban đầu, lãi suất điều chỉnh và phương thức trả gốc khác nhau. Vì thế, người mua phải yêu cầu bảng lịch trả nợ theo đúng điều khoản của ngân hàng, thay vì dùng bảng minh họa này để quyết định.
Năm câu hỏi nên trả lời trước khi đặt bút ký
- Nếu thu nhập giảm trong sáu tháng thì sao? Cần có quỹ dự phòng phù hợp với nghĩa vụ trả nợ và chi phí sinh hoạt.
- Sau ưu đãi, lãi suất tính thế nào? Hỏi rõ biên độ, kỳ điều chỉnh và mức lãi tham chiếu.
- Khoản vay có phí trả trước hạn không? Kiểm tra điều kiện nếu dự kiến tất toán sớm.
- Nhận nhà cần thêm bao nhiêu tiền? Dự trù hoàn thiện, nội thất, phí và các khoản khác.
- Nếu bán hoặc cho thuê chậm hơn dự kiến? Lập kịch bản không có doanh thu trong một thời gian.
Thận trọng để giữ quyền chủ động
Bất động sản là tài sản có giá trị lớn và thanh khoản phụ thuộc vào điều kiện thị trường. Việc sử dụng vốn vay có thể giúp tiếp cận sản phẩm sớm hơn, nhưng cũng làm tăng áp lực khi thu nhập hoặc lãi suất biến động. Không có một tỷ lệ vay phù hợp với tất cả mọi người; quyết định cần dựa trên thu nhập, tài sản dự phòng, mức độ ổn định nghề nghiệp và mục tiêu sở hữu.
Với người đang cân nhắc Vinhomes King Park, bước nên làm trước khi chọn căn là lập một bảng dòng tiền ít nhất cho giai đoạn đầu và các tình huống bất lợi. Khi biết mình có thể trả bao nhiêu một cách an toàn, việc lựa chọn sản phẩm mới thực sự nằm trong tầm kiểm soát.